برای بازدهی سرمایهگذاری تریلیون دلاری هوش مصنوعی، چه چیزی باید رخ دهد؟
جسیکا واکتر، استاد علوم مالی در مدرسه وارتون دانشگاه پنسیلوانیا، زمانی که میخواست تأثیر هوش مصنوعی بر اقتصاد را طی چند سال آینده ارزیابی کند، با فهرست بلندی از عدمقطعیتهای تجاری و فنی روبرو شد. بنابراین او با چیزی که آن را «واقعیتی قابل توجه» مینامد که جای تردیدی ندارد شروع کرد: معدودی از به اصطلاح...
زمانی که جسیکا واچتر، استاد دانشکده مدیریت وارتون دانشگاه پنسیلوانیا، میخواست تأثیر هوش مصنوعی بر اقتصاد را در چند سال آینده ارزیابی کند، با لیست بلندی از عدم قطعیتهای تجاری و فنی مواجه شد. بنابراین او با چیزی که آن را یک "واقعیت قابل توجه" مینامد شروع کرد که محل اختلاف نیست: تعداد انگشتشماری از شرکتهای به اصطلاح hyperscaler (ابر مقیاسکننده) در حال سرمایهگذاری مقادیر عظیمی پول برای ساخت مراکز داده هوش مصنوعی هستند.
او به جای تلاش برای پیشبینی اینکه مدلهای هوش مصنوعی چقدر مفید و گسترده خواهند شد، صرفاً پرسید که درآمد این شرکتهای ابر مقیاسکننده با چه سرعتی باید رشد کند تا هزینههایشان تا سال ۲۰۲۷ توجیه شود؛ زمانی که به تخمین او و همکارش، هزینهها به نزدیک ۱.۱ تریلیون دلار خواهد رسید. این یک رویکرد حسابداری ساده و بیپیرایه برای درک ساختوساز تاریخی امروزی هوش مصنوعی است.
نتایج حیرتانگیز است: شرکتهای هوش مصنوعی باید بهرهوری خود را تا سال ۲۰۳۰ به میزان ۲.۷ برابر افزایش دهند تا به نقطه سر به سر برسند، با در نظر گرفتن هزینه سرمایه و بازده ۱۵ درصد و استهلاک داراییها. واچتر میگوید غیرممکن نیست. این نتیجه منجر به نوعی رشد اقتصادی میشود که در طول رونق فناوری اطلاعات آمریکا در حدود ۱۰ سال از اواسط دهه ۱۹۹۰ شاهد آن بودیم. اما او میگوید برای اینکه این اتفاق تا سال ۲۰۳۰ رخ دهد، "این مقدار زیادی رشد است که در چند سال فشرده شده است." و اگر شرکتهای ابر مقیاسکننده نتوانند به چنین اهداف سودی دست یابند چه؟
"آنگاه در پرداخت بهره خود عقب میافتند و این خطر ورشکستگی را به همراه دارد،" میگوید واچتر، که قبلاً اقتصاددان ارشد SEC و مدیر بخش تحلیل اقتصادی و ریسک آن بود. اگر یک رونق بهرهوری "محقق نشود"، او و نویسنده همکارش در مقاله تحقیقاتی خود نتیجه میگیرند که "این ساختوساز بزرگترین تخصیص نادرست سرمایه در تاریخ خواهد بود."
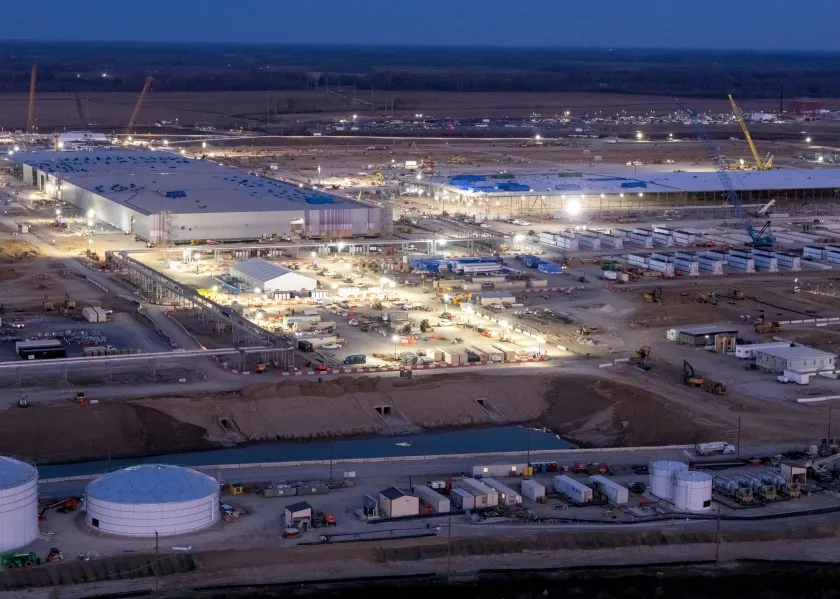
نیازی به هوش فوقالعاده نیست تا متوجه شوید سرمایهگذاریهای عظیم امروزی در زیرساختهای هوش مصنوعی با ریسکهای بزرگی همراه است. شرکتهای ابر مقیاسکننده امسال حدود ۷۵۰ میلیارد دلار برای ساخت مراکز داده عظیم در سراسر کشور هزینه خواهند کرد. و این ولخرجی هیچ نشانهای از کند شدن ندارد. بر اساس برخی پیشبینیها، کل سرمایهگذاریهای سرمایهای هوش مصنوعی از سوی شرکتهای ابر مقیاسکننده - آلفابت، مایکروسافت، آمازون، متا و اوراکل (که با OpenAI همکاری میکند) - میتواند در چهار سال آینده بیش از ۵ تریلیون دلار باشد.
این یکی از بزرگترین سرمایهگذاریهای سرمایهای توسط هر صنعتی در تاریخ است. اما مشکلی وجود دارد که برای هر کسی که توجه میکند آشکار است.
در حالی که شرکتهای ابر مقیاسکننده قصد دارند تریلیونها هزینه کنند، کل درآمدهای هوش مصنوعی امسال حدود ۱۵۰ تا ۲۰۰ میلیارد دلار خواهد بود، میگوید گری گنسلر، که در دوران دولت بایدن ریاست SEC را بر عهده داشت و اکنون استاد دانشکده مدیریت اسلون MIT است. "چالش این است که هزینهها هنوز درآمد متناسبی ندارند. این یک واقعیت است،" او میگوید. "و سپس سوال این است که آیا این سرمایهگذاری است که در آینده بازده خواهد داشت؟"
آنچه در این سوال تریلیون دلاری در خطر است، سلامت مالی شرکتهای غولپیکر هوش مصنوعی و کل اقتصاد آمریکاست - سرمایهگذاریها به زودی میتواند به حدود ۳ درصد از تولید ناخالص داخلی برسد. پاسخ همچنین میتواند سرنوشت خود مراکز داده بسیار گرانقیمت را تعیین کند.
هیچکس واقعاً نمیداند این غولهای میلیارد دلاری در آینده چقدر سودآور و مفید خواهند بود. اگرچه مدلهای هوش مصنوعی در چند سال گذشته پیشرفت چشمگیری داشتهاند، اما حدس هر کسی است که چه مقدار ظرفیت محاسباتی نیاز خواهیم داشت. این فناوری میتواند کارآمدتر شود و بنابراین به قدرت محاسباتی خام کمتری وابسته شود. یا تقاضا برای محصولات هوش مصنوعی میتواند کند شود، یا مشتریان میتوانند به مدلهای ارزانتر روی بیاورند.
ریسکها، هم برای سرمایهگذاران و هم برای اقتصاد، امسال حتی بیشتر شده است، زیرا این شرکتهای هوش مصنوعی شروع به قرض گرفتن مقادیر زیادی پول برای ساخت مراکز داده بیشتر و بیشتر کردهاند. انتظار میرود جریان نقدی آزاد - جریان نقدی عملیاتی منهای مخارج سرمایهای - به زودی برای این گروه منفی شود. حتی آلفابت، که به تولید و احتکار مقادیر زیادی وجه نقد معروف است، در آخرین سهماهه گزارش میدهد که درآمد قابل توجه نزدیک به ۱۲۰ میلیارد دلار آن توسط بلعیده شد و آن را با کسری نقدی آزاد حدود ۵.۹ میلیارد دلار باقی گذاشت - اولین کسری آن از زمانی که گوگل در سال ۲۰۰۴ عمومی شد.
در کوتاه مدت، این یک نگرانی مالی بزرگ برای اکثر شرکتها نیست. آنها پول زیادی به دست میآورند و جیبهای بسیار عمیقی دارند. اما بدهی گران است و برخی سرمایهگذاران در حال از دست دادن صبر هستند. اگر تقاضای آینده برای قدرت محاسباتی مراکز داده کاهش یابد، شرکتها همچنان موظف به بازپرداخت پول قرضگرفتهشده خواهند بود. علاوه بر این، با انتقال وامها از طریق مکانیسمهای مالی مختلف، ریسکها به بقیه اقتصاد نیز سرایت میکنند.
صرفاً پوشش برچسبهای قیمت عظیم مراکز داده جدید کافی نخواهد بود. شرکتهای ابر مقیاسکننده همچنین باید هزینههای رو به افزایش سرمایه را با قرض گرفتن پول بیشتر بپردازند. آنها به بازدهی نیاز دارند که به اندازه کافی چشمگیر باشد تا تمام هزینههایشان را برای سرمایهگذاران و اعتباردهندگان توجیه کند. و برای افزودن به این نگرانیها، آنها باید استهلاک میلیاردها دلار تراشهای را که در تأسیسات قرار دارد جبران کنند - یک بمب ساعتی که در سرمایهگذاریها مدفون شده است.
عملکرد تراشههای گرانقیمت GPU که در هسته مراکز داده قرار دارند - چنین الکترونیک محاسباتی حدود ۶۰ درصد هزینهها را تشکیل میدهد - تقریباً هر دو سال یکبار دو برابر میشود. سرعت پیشرفت به توضیح جادوی فزاینده مدلهای هوش مصنوعی کمک میکند، اما با هزینهای همراه است. صاحبان مراکز داده هوش مصنوعی که امسال و سال آینده راهاندازی میشوند، اگر میخواهند رقابتی بمانند، باید تا پایان دهه میلیاردها دلار بیشتر برای نسل بعدی تراشهها هزینه کنند. مهیر کاشیرساگار از مرکز سیاست فناوری اطلاعات پرینستون میگوید بدون این سرمایهگذاریها، مراکز داده در خطر تبدیل شدن به "پوستههای خالی"، داراییهای سرگردان "پراکنده در همه جا" هستند.
به بیان ساده: شرکتهای هوش مصنوعی باید شروع به کسب درآمد بسیار بیشتری کنند. و آنها باید این کار را سریع انجام دهند. اما افزایش سود آنها به تنهایی برای حفظ سرمایهگذاریهای مرکز داده خود در بلندمدت کافی نخواهد بود.
بهرهوری همه چیز است
در مقطعی، هوش مصنوعی همچنین باید رشد اقتصادی گستردهای ایجاد کند تا تداوم ولخرجی شرکتهای ابر مقیاسکننده را توجیه کند.
گنسلر از اسلون، سرمایهگذاریهای عظیم امروزی در زیرساخت هوش مصنوعی را به عنوان "یک شرط بندی ترکیبی توسط بازارهای سرمایه و اقتصاد" توصیف میکند. این بدان معناست که موفقیت نیاز به برنده شدن در سه شرط مرتبط اما مستقل دارد: شرکتهای ابر مقیاسکننده باید درآمدهای عظیمی ایجاد کنند، هوش مصنوعی باید رشد اقتصادی گستردهای را تقویت کند، و هر دو باید در حالی رخ دهند که مدلهای به اصطلاح مرزی قدرتمند اما گرانقیمت که به مراکز داده متکی هستند، از نسخههای ارزانتر که بسیاری از کسبوکارها ممکن است به اندازه کافی خوب بدانند، جلوگیری کنند.
آنچه این را بسیار دشوار میکند این است که هر شرط به دو شرط دیگر وابسته است اما چالشهای خاص خود را نیز به همراه دارد.
اگر شرکتهای ابر مقیاسکننده تا دهه آینده به صرف مقادیر عظیم پول برای مراکز داده ادامه دهند، درآمدها باید به تریلیونها برسد. استاین ون نیووربرگ، استاد مالی در مدرسه بازرگانی کلمبیا، تخمینهای خود را بر اساس سناریویی استوار میکند که در آن حدود ۱۸۳ گیگاوات ظرفیت محاسباتی هوش مصنوعی برنامهریزیشده بین سالهای ۲۰۲۵ و ۲۰۳۲ ساخته میشود؛ او محاسبه میکند که هر گیگاوات حدود ۴۱ میلیارد دلار هزینه دارد. با فرض بازده ۱۰ درصد - حداقلی که برای اکثر سرمایهگذاران قابل قبول است - او میگوید درآمدهای "مورد نیاز" سالانه تا سال ۲۰۳۲ تقریباً ۳.۷ تریلیون دلار خواهد بود.
دیگران به عدد مشابهی میرسند.
برنده شدن در بخش دوم شرط - رشد بهرهوری در سراسر اقتصاد - برای دستیابی به چنین اعدادی حیاتی خواهد بود.
برای چند سال، شرکتهای هوش مصنوعی احتمالاً میتوانند با صرفاً فروش اشتراک و توکن به همه کسبوکارهایی که مشتاق ورود به هوش مصنوعی هستند، درآمد خود را افزایش دهند. اما در نهایت - و این ممکن است در حال وقوع باشد - آن مشتریان پرداختکننده باید با دیدن مزایای نهایی این فناوری، هزینههای خود را توجیه کنند. هوش مصنوعی باید به وعده خود برای بهرهورتر کردن کارگران و کارآمدتر و سودآورتر کردن کسبوکارها در عین گسترش محصولات و خدماتشان عمل کند.
به زبان اقتصادی، این بدان معناست که مشتریان باید شاهد رشد بهرهوری باشند. در مجموع، این نتایج به این معنی خواهد بود که کشور در حال رونق و رشد است.
"اگر به gains بهرهوری دست نیابید، در مقطعی مردم نسبت به هوش مصنوعی بدبین میشوند، و این سرمایهگذاریها را کاهش میدهد و همچنین رشد درآمد را محدود میکند،" میگوید دارون عاجماوغلو، اقتصاددان MIT و برنده جایزه نوبل ۲۰۲۴. برای اینکه سرمایهگذاریها در، مثلاً، پنج تا ده سال آینده پایدار باشند، قطعاً "نیاز به دیدن gains بهرهوری داریم،" او میگوید.
اکثر اقتصاددانانی که اعداد را از نزدیک دنبال میکنند موافقند که در حال حاضر، آمارهای کل اقتصاد رشد بهرهوری اندک یا صفر از هوش مصنوعی را نشان میدهد. با این حال، نشانههای امیدوارکنندهای وجود دارد که در راه است. در یک نظرسنجی اخیر از حدود ۶۰۰۰ مدیر ارشد کسبوکار در ایالات متحده، بریتانیا، آلمان و استرالیا، اکثریت قریب به اتفاق - حدود ۹۰ درصد - هیچ افزایش بهرهوری را در سه سال گذشته گزارش نمیدهند. اما آنها انتظار دارند در سه سال آینده در مجموع حدود ۱.۴۵ درصد افزایش داشته باشند؛ مدیران آمریکایی انتظار افزایش ۲.۲۵ درصدی را در آن مدت دارند.
در یک نظرسنجی پیگیری، پاسخدهندگان همچنین برنامههایی را برای کسبوکارهای خود جهت صرف هزینه بیشتر برای هوش مصنوعی گزارش کردند، که نویسندگان را به پیشبینی حدود ۲۸۰ میلیارد دلار هزینه بخش خصوصی برای هوش مصنوعی تا پایان سال ۲۰۲۶ سوق داد.
این خبر خوبی برای شرکتهای ابر مقیاسکننده است. اما با دوزی از خبر بد برای کسانی که نگران تأثیر هوش مصنوعی بر مشاغل هستند همراه است. مدیران انتظار دارند با افزایش فروش خود و در عین حال کاهش قابل توجه تعداد کارکنان، بهرهوری شرکتهای خود را افزایش دهند.
اگر هوش مصنوعی با از بین بردن مشاغل بهرهوری را بهبود بخشد، واکنش عمومی به این فناوری - نوعی که به عنوان مثال در اطراف مراکز داده دیدهایم - احتمالاً بدتر خواهد شد. شاید ارزش افزودن یک شرط دیگر به شرط بندی ترکیبی توصیف شده توسط گنسلر را داشته باشد: مردم و جوامع محلی باید احساس کنند که آنها نیز از سرمایهگذاریهای عظیم در هوش مصنوعی سود میبرند.
و بیایید فراموش نکنیم که این شرطها چقدر به هم وابسته هستند؛ اگر رشد بهرهوری از شرکتهایی حاصل شود که مدلهایی مانند DeepSeek را اجرا میکنند، درآمد شرکتهای ابر مقیاسکننده میتواند فرو بریزد. اگر بهرهوری از کاهش مشاغل حاصل شود، واکنش عمومی میتواند بسیاری از سرمایهگذاریهای برنامهریزیشده را مسدود کند - و درآمدهای پیشبینیشده را مختل کند. برای اینکه شرط شرکتهای ابر مقیاسکننده نتیجه دهد، باید در تمام شرطها برنده شویم.
همه ما اکنون بخشی از قمار هوش مصنوعی هستیم
یک چیز بود وقتی شرکتهای هوش مصنوعی پول نقدی را که در طول سالها انباشته کرده بودند برای ساخت مراکز داده خود خرج میکردند. در آن زمان ریسک عمدتاً محدود به ترازنامهها و سهامداران خودشان بود. اما وقتی بیشتر پول قرض گرفته میشود، بازی با stakes بالاتری است. به عنوان مثال، مورگان استنلی محاسبه میکند که بیش از نیمی از ۲.۹ تریلیون دلاری که شرکتهای ابر مقیاسکننده بین سالهای ۲۰۲۵ و ۲۰۲۸ برای ساخت مراکز داده هوش مصنوعی خرج خواهند کرد، با "سرمایه خارجی" تأمین مالی میشود.
استقراض برخی از شرکتها را به سمت ایجاد شبکههای پیچیدهای از تأمین مالی سوق میدهد که با بسیاری از بخشهای دیگر اقتصاد در هم تنیده میشوند. "بسیاری از مؤسسات مالی، به طور مستقیم یا غیرمستقیم، در معرض این مراکز داده قرار دارند، چه به عنوان وامدهنده، چه به عنوان ضامن بخشی از بدهی، و چه به عنوان حامی صندوقهای اعتبار خصوصی که این مراکز داده را تأمین میکنند،" میگوید ون نیووربرگ از کلمبیا. "مردم حتی نمیدانند که این چیزها را در اختیار دارند. جایی در اعماق صندوق بازنشستگیشان است. در نهایت، از بیمهنامههای عمرشان پشتیبانی میکند. و آن ریسک در همه جا در مکانهایی که نامرئی هستند توزیع میشود."
همانطور که سرمایهگذاریها در مراکز داده افزایش یافته است، مهندسی مالی نیز پیچیدهتر شده است.
به عنوان مثال، مرکز داده به اصطلاح Hyperion متا را در دست ساخت در ریچلند، لوئیزیانا در نظر بگیرید. وقتی این شرکت دو گیگاوات ظرفیت محاسباتی را با برچسب قیمتی حدود ۱۰ میلیارد دلار در اواخر سال ۲۰۲۴ اعلام کرد، این بزرگترین مرکز داده برنامهریزیشده متا بود. این پروژه که با استقبال زیادی از سوی سیاستمداران ایالتی و محلی روبرو شد، در گوشه شمال شرقی روستایی ایالت واقع شده است و به عنوان یک موهبت برای جامعه تلقی میشد. Entergy Louisiana، بزرگترین شرکت برق ایالت، با عجله پیشنهادهایی برای ساخت سه نیروگاه بزرگ گاز طبیعی برای خدماترسانی به مرکز داده عظیم ارائه کرد.
سپس پاییز گذشته - هزینه پیشبینیشده اکنون ۳۰ میلیارد دلار بود - تأمین مالی بسیار پیچیدهتر و برای برخی در جامعه، بسیار نگرانکنندهتر شد. متا ۸۰ درصد سهام خود را به شرکت اعتبار خصوصی بزرگ (و مشکلدار) Blue Owl Capital منتقل کرد و یک سرمایهگذاری مشترک به نام Beignet (مانند شیرینی معروف نیواورلئان) برای جمعآوری تأمین مالی برای مرکز داده تشکیل داد. متا سپس یک سری قراردادهای اجاره چهار ساله با سرمایهگذاری مشترک امضا کرد، ترتیبی که شرکت میگوید به آن " انعطافپذیری استراتژیک بلندمدت " میدهد. برای پشتیبانی از این قرارداد، متا به سرمایهگذاری مشترک آنچه را که تضمین ارزش باقیمانده نامیده میشود ارائه میدهد، که در آن برای پوشش ارزش تأسیسات "پس از هرگونه عدم تمدید یا فسخ قرارداد اجاره" پرداخت نقدی انجام خواهد داد. همه اینها را متوجه شدید؟
امیدوارم اینطور باشد. معاملات و سیاستهای مالی در واقع حتی پیچیدهتر است، با مجموعهای از شرکتهای تابعه کاملاً متعلق به خود و LLC. Beignet Laidley LLC را راهاندازی کرده است که مالک و بهرهبردار سایت به عنوان مالک است. به نوبه خود، Laidley تأسیسات را به شرکت تابعه کاملاً متعلق به متا یعنی Pelican Leap LLC، که مستأجر است، اجاره میدهد. و یک سری قراردادهای اجاره چهار ساله وجود دارد که ساختمانهای مختلف تشکیلدهنده پردیس مرکز داده را پوشش میدهد.
ون نیووربرگ میگوید تصادفی نیست که مدت اجارهها با عمر مورد انتظار GPUهای مرکز داده مطابقت دارد. در حالی که متا در صورت فسخ زودهنگام اجارهها باید وام خود را پرداخت کند، این سرمایهگذاران خود را "با یک ساختمان خالی و بدون جریان نقدی" باقی میگذارد، او میگوید. "و سپس آنها باید یک مستأجر جدید برای یک مرکز داده عظیم پیدا کنند، و موفق باشید."
در همین حال، متا در حال دو برابر کردن شرط خود است. در ماه جولای، این شرکت اعلام کرد که مرکز داده را به پنج گیگاوات ظرفیت محاسباتی گسترش میدهد. برچسب قیمت کل اکنون ۵۰ میلیارد دلار است (تا کنون، متا نگفته است که آیا Blue Owl در تأمین مالی گسترش مشارکت خواهد داشت یا خیر). در همین حال، Entergy اکنون در حال برنامهریزی برای ساخت هفت نیروگاه گازسوز دیگر است که ظرفیت کل تأسیسات را به حدود ۷.۵ گیگاوات میرساند - حدود شش برابر مقدار برق مصرفی نیواورلئان.

اگر تأمین مالی پیچیده برای بسیاری از سرمایهگذاران و حتی کارشناسان مالی یک معما باشد، برای کسانی که مستقیماً تحت تأثیر ساخت مرکز داده قرار گرفتهاند، گیجکنندهتر است. نگرانی اصلی به چگونگی تأثیر هزینههای Entergy برای نیروگاههای گاز طبیعی بر قیمت برق و اینکه اگر متا عقبنشینی کند، چه کسی قبض برق را پرداخت خواهد کرد، مربوط میشود.
Entergy میگوید از متا یک تضمین ۲۰ ساله دارد که این شرکت در آن مدت برای پوشش هزینههای نیروگاهها و زیرساختهای مرتبط برق خریداری خواهد کرد. اما منتقدانی وجود دارند، به ویژه با توجه به سرعت تغییر fortunes صنعت هوش مصنوعی. "آیا در چهار سال، مارک زاکربرگ هنوز به این موضوع علاقه مند خواهد بود؟ یا او قرار است دست از کار بکشد؟" پل آرباجه، تحلیلگر ارشد در اتحادیه دانشمندان متعهد میپرسد، که عمدتاً ناموفق، برای کمیسیون خدمات عمومی لوئیزیانا استدلال میکند تا شفافیت بیشتری در مورد مرکز داده و تأمین مالی آن ارائه دهد.
حتی اگر قرارداد ۲۰ ساله حفظ شود، مدافعان مصرفکننده نگران هستند که متا یا شرکای آن تمام هزینهها، از جمله هزینههای مرتبط با بهرهبرداری و نگهداری نیروگاهها را به طور کامل پوشش ندهند - و آن هزینههای اضافی میتواند به مشترکین مسکونی منتقل شود. علاوه بر این، لوگان برک، مدیر اجرایی اتحاد برای انرژی مقرون به صرفه، میگوید اگر متا در نهایت به اندازهای که Entergy برنامهریزی کرده نیاز نداشته باشد (این پیشبینیها عمومی نیستند)، مصرفکنندگان میتوانند برای مازاد تولید شده توسط نیروگاهها هزینه بپردازند.
و اگر متا اجارهنامههای خود را زودهنگام فسخ کند؟ "خیلی سریع پیچیده میشود،" برک میگوید، که تردید دارد آیا فهرست متغیر نهادهای مالی به توافقات موجود احترام خواهند گذاشت. "اینکه همه در ۲۰ سال آینده کاری را که میگویند انجام خواهند داد، بسیار سخت است که باور کنیم."
برای آرباجه از UCS، نتیجه نهایی این است: "آنها شرطهای عظیمی میبندند که این مراکز داده ارزشش را داشته باشند. با پول خودتان شرط ببندید، نه با پول مشترکین."
پس از حباب
پیشبینی زمان ترکیدن حباب سرمایهگذاری هوش مصنوعی کار احمقانهای است. اما با توجه به شور و شوق غیرمنطقی که شرکتهای ابر مقیاسکننده و سرمایهگذارانشان را فرا گرفته است، تردید کمی وجود دارد که روز حسابرسی فرا میرسد. البته، ممکن است استدلال کنید که این بار متفاوت است، و قوانین حسابداری و درسهای تاریخ اقتصادی اعمال نمیشود - که هوش مصنوعی بسیار دگرگونکننده است. شاید، اما روی آن حساب نکنید.
"تاریخ به ما میگوید که در مقطعی دچار کاهش و عقبنشینی میشوید، و فقط سوال زمان و شدت آن است،" میگوید گنسلر از اسلون. این امکان وجود دارد که نرخ هزینه امروزی ۷۵۰ میلیارد دلار سال آینده "صاف شود" یا کاهش یابد. یا، او پیشنهاد میکند، "ما اکنون در سال ۲۰۲۸ یا ۲۰۲۹ هستیم، و سپس ناگهان آنها عقبنشینی میکنند زیرا ظرفیت کافی دارند." اما، او اضافه میکند، "میتوانید کاملاً مطمئن باشید که یک عقبنشینی رخ خواهد داد."
اگرچه یک به اصطلاح عقبنشینی ممکن است اجتنابناپذیر باشد، ارزش دارد به خاطر داشته باشیم که سرنوشت حباب مالی و انقلاب فناوری زیربنایی هوش مصنوعی میتواند بسیار متفاوت باشد. در حال حاضر، برخی از افراد داخلی دره سیلیکون خواستار سقوط هستند؛ در یک پست وبلاگ اخیر، سرمایهگذار قدیمی خطرپذیر ویجی پانده نوشت که "سقوط آینده بهترین چیزی خواهد بود که برای این فناوری اتفاق میافتد." این استدلال تا حدی منطقی است. یک سقوط میتواند سرمایهگذاریهای هوش مصنوعی را منطقیتر کند، انگیزه ساختن مراکز داده میلیارد دلاری در هر زمین خالی که مدیران عامل از روی آن پرواز میکنند را آرام کند، و سرمایهگذاران را دوباره بر نحوه استفاده از فناوری برای ایجاد ارزش پایدار متمرکز کند.
اما احتمالاً باید مراقب آرزوهایمان باشیم. پس از ترکیدن حباب داتکام در آغاز دهه ۲۰۰۰، صدها هزار نفر شغل خود را از دست دادند، شرکتهای بزرگ و کوچک ورشکست شدند، اقتصاد دره سیلیکون و سانفرانسیسکو نابود شد (حداقل برای مدتی)، و شوکها آمریکا را به یک رکود خفیف در سال ۲۰۰۱ فرستاد. برای جامعه مالی و بسیاری از کارگران فناوری، خوشایند نبود.
حتی ویرانگرتر برای اقتصاد و آمریکایی معمولی، رکود بزرگ بود که در اواخر سال ۲۰۰۷ آغاز شد. مقایسه مهندسی مالی منتهی به آن و روشهای به کار گرفته شده توسط شرکتهای ابر مقیاسکننده امروزی تاملبرانگیز است. به اصطلاح وسایل نقلیه با اهداف خاص (SPVs) بازگشتهاند! اگر ون نیووربرگ از کلمبیا در مورد خطرات اجازه دادن به سرمایهگذاریهای شرکتهای ابر مقیاسکننده برای درهم تنیده شدن در سراسر اقتصاد درست میگوید، عواقب آن میتواند شدید باشد.
اما فناوریها پس از هر دو رکود زنده ماندند و حتی رونق گرفتند. اوایل دهه ۲۰۰۰، حتی در مواجهه با فاجعه داتکام، دوران نوآوری بزرگ و خوشبینی فناوری بود. خروش از هزینه کردن روی فناوریهای احمقانه گرفته شد و به تمرکز سرمایهگذاریها بر روی موارد امیدوارکنندهتر کمک کرد. تصادفی نیست که هر یک از شرکتهای ابر مقیاسکننده از خاکستر سقوط برخاستند یا اندکی پس از آن شروع به کار کردند. زیرساخت فیبر نوری ساخته شده در طول حباب مخابراتی تبآلودی که به موازات حباب داتکام اجرا میشد، هنوز ستون فقرات بسیاری از زیرساختهای ارتباطی امروزی است؛ بدون آن فیسبوک، آمازون یا گوگل را نداشتیم.
این بار، با این حال، ما با یک ریسک منحصر به فرد روبرو هستیم: سرمایهگذاریهای عظیم مالی توسط شرکتهای ابر مقیاسکننده، آینده خود هوش مصنوعی را با fortunes مراکز داده عظیمی که در سراسر کشور گسترش مییابند، گره زده است. منطق بر یک باور عمیقاً ریشهدار در مورد قدرت مقیاسپذیری در هوش مصنوعی استوار است؛ هرچه بزرگتر بسازید، هوشمندتر میشود. این ممکن است درست باشد، اما اثبات نشده و یک شرط پرریسک است.
در حال حاضر تعداد زیادی پرچم قرمز وجود دارد، از مخالفت شدید عمومی با ساخت مراکز داده جدید گرفته تا تهدید رقابتی از مدلهای هوش مصنوعی ارزانتر و به اندازه کافی خوب گرفته تا بهبود سریع مدلهای هوش مصنوعی محلی کوچک. هیچکدام از این روندها به آیندهای اشاره نمیکنند که تحت سلطه مدلهای مرزی مستقر در مراکز داده عظیم میلیارد دلاری باشد.
حباب مالی پیرامون هزینههای عظیم شرکتهای ابر مقیاسکننده احتمالاً در نهایت - یا شاید به زودی - خواهد ترکید. ممکن است از نظر مالی دردناک باشد، اما ما زنده میمانیم. والاستریت زنده میماند. خود هوش مصنوعی زنده میماند، اگرچه ممکن است متفاوت به نظر برسد و برخی از غرور امروزی خود را از دست بدهد. از سوی دیگر، سرنوشت مالی و کاربرد آینده مراکز داده عظیمی که با تریلیونها دلار هزینه تغذیه میشوند، بسیار کمتر قطعی است.
اخبار مرتبط از MIT Technology Review AI
تحول در فرایندهای استخراج فلز
صنعت فلزات پیشتر نیز نقاط عطف دگرگونکنندهای را تجربه کرده است: فرایند بسمر، ذوب فلش، کورههای قوس الکتریکی و ریختهگری مداوم مدرن، همگی دامنهٔ امکانات را تغییر دادند. بااینحال، بیش از یک قرن است که بیشتر فرایندهای استخراج بر فنون و مسیرهایی متکیاند که برای متالورژیستهای نسلهای پیشین آشنا بودند. فرایندها بزرگتر شدهاند و سامانههای کنترل...
شاید مخالفتها با مراکز داده در واقع فقط به برق مربوط باشد
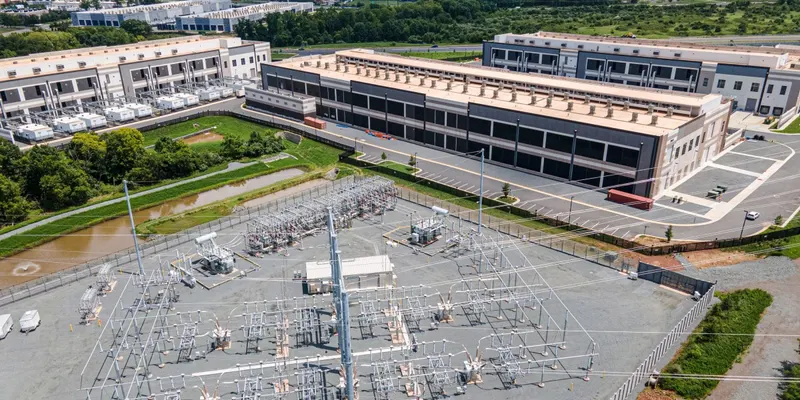
شرکتهای بزرگ فناوری، مناقشه بر سر پیشرفت را جنگی فرهنگی میبینند؛ اما شکاف اصلی بر سر برق است: تأمین آن از شبکه و تولید در محل، هرکدام واکنشهای منفی متفاوتی برمیانگیزند که هیچیک را نمیتوان بهآسانی با روابط عمومی برطرف کرد.
جانشین نانسی پلوسی آماده قانونگذاری برای هوش مصنوعی است
اسکات وینر قانونگذاری در حوزه هوش مصنوعی را به یکی از محورهای اصلی فعالیت سیاسیاش تبدیل کرده است؛ حالا او راهی کنگره میشود.
